코스피·코스닥 관리종목 기준 강화 총정리
흑자 내도 상장폐지 위기? 코스피·코스닥 관리종목 기준 강화 총정리 (2026~2027)
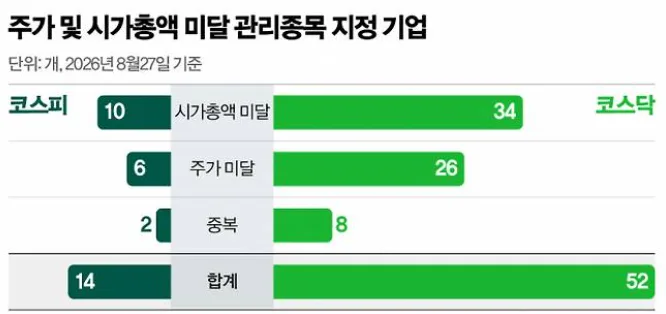
요약: 2026년 7월부터 시가총액·주가 기준이 강화되면서 코스피 14곳, 코스닥 52곳이 관리종목으로 신규 지정됐습니다. 문제는 흑자를 내는 기업도 예외가 아니라는 점인데요. 2027년부터는 기준이 한층 더 높아져 코스피·코스닥 상장사 440곳이 잠재적 상장폐지 위험군에 들어갑니다. 오늘은 달라진 관리종목 지정 요건과 기업들의 대응 전략, 그리고 투자자가 챙겨야 할 체크포인트를 정리해봤습니다.
왜 지금 '관리종목' 이슈가 커졌나
한국거래소와 금융당국이 부실 상장사를 솎아내기 위해 관리종목 지정 요건을 손봤습니다. 핵심은 두 가지입니다.
시가총액 기준 상향: 코스피 300억 원, 코스닥 200억 원 미만이면 관리종목 대상
주가 기준 신설: 이른바 '동전주' 방지를 위해 주가 1,000원 미만 종목도 포함
이 기준을 30일 이상 연속으로 밑돌면 관리종목으로 지정되고, 지정 이후 90일 동안 45일 연속 기준을 회복하지 못하면 최종적으로 상장폐지 수순을 밟게 됩니다.
관리종목 지정 현황, 숫자로 보면
2026년 7월 1일 제도 시행 이후 한국거래소 집계 기준 신규 관리종목 지정 현황은 다음과 같습니다.
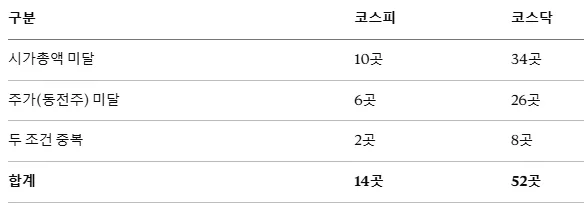
더 눈여겨봐야 할 건 '아직 지정되지는 않았지만 기준 미달 상태인 기업'입니다. 8월 27일 종가 기준으로 코스피·코스닥 일반 상장사 2,582곳 가운데 263곳이 강화된 기준에 못 미치고 있습니다(시총 미달 167곳, 주가 미달 144곳, 중복 48곳). 즉 잠재적 관리종목 후보군이 이미 상당수 대기 중이라는 뜻입니다.
흑자 기업도 안전하지 않다는 게 진짜 문제
이번 이슈에서 투자자들이 특히 주목해야 할 부분은, 실적이 나쁘지 않은 회사도 관리종목 리스트에 오를 수 있다는 점입니다.
8월 12일 관리종목으로 지정된 한 에듀테크 기업은 2026년 2분기에 매출 약 193억 원, 영업이익 약 16억 원을 기록하며 4개 분기 연속 흑자를 이어갔음에도 관리종목행을 피하지 못했습니다.
8월 25일 지정된 한 소재 기업 역시 2분기 연속 흑자(2분기 매출 약 203억 원, 영업이익 약 15억 원)를 냈지만 주가 미달 요건에 걸렸습니다.
업계 집계에 따르면 7월 말 기준 시가총액 200억 원 미만 기업 149곳 중 45곳이 흑자 기업이었습니다. 실적보다 시장 유동성·수급이 관리종목 지정 여부를 좌우하는 구조가 만들어진 셈입니다.
코스닥 기업들의 생존 전략, 액면병합 러시
동전주 딱지를 떼기 위한 가장 흔한 대응책은 '액면병합'입니다. 여러 주를 하나로 합쳐 주당 가격을 인위적으로 끌어올리는 방식이죠.
당국이 관련 대책을 발표한 2월 12일부터 8월 26일까지 코스피·코스닥 상장사가 추진한 액면병합은 총 281건에 달합니다. 일부 기업은 한 차례 병합 후 추가 병합에 나서기도 했습니다. 한 증권사 리서치센터는 동전주 비중이 높은 코스닥 시장의 액면병합 건수가 코스피의 4배를 넘어섰다고 분석했습니다.
2027년, 기준은 더 올라간다
진짜 변곡점은 2027년입니다. 시가총액 상장폐지 기준이 다음과 같이 한 단계 더 높아집니다.
코스피: 500억 원 미만
코스닥: 300억 원 미만
8월 27일 종가를 새 기준에 대입하면 코스피 102곳, 코스닥 338곳 등 총 440개 사가 상장폐지 기준선 아래에 놓이게 됩니다. 이 중 현재는 정상 범위지만 새 기준이 적용되면 새롭게 편입되는 기업만 코스피 65곳, 코스닥 217곳 등 282곳입니다.
시장과 정치권의 반응
투자업계에서는 속도 조절이 필요하다는 목소리도 나옵니다. 시총 기준 강화 속도가 기업들이 대응하기 벅찰 만큼 빠르고, 삼성전자·SK하이닉스 등 대형주로의 쏠림 현상 탓에 코스닥 전반의 수급 여건이 나빠진 상황에서 이익을 내는 기업이나 기술특례 상장사까지 '부실기업'으로 오인될 수 있다는 우려입니다.
국회에서도 관련 지적이 제기됐습니다. 8월 24일 정무위원회 전체회의에서 금융위원장은 코스닥 구조 정상화를 위해서는 부실기업 정리가 선행돼야 한다는 원칙을 재확인하면서도, 세부적으로 미세 조정 가능성은 검토하겠다는 입장을 밝혔습니다.
투자자가 체크해야 할 3가지 포인트
보유 종목의 시가총액·주가를 정기적으로 확인하세요. 특히 코스닥 소형주라면 200억~300억 원 구간 근처인지 점검이 필요합니다.
실적만 보고 안심하지 마세요. 흑자 기업도 유동성 부족으로 관리종목에 지정될 수 있는 구조입니다.
액면병합 공시를 리스크 시그널로도 읽으세요. 액면병합 자체는 중립적 이벤트지만, 동전주 탈출을 위한 방어적 액면병합이 잦아진다는 건 그만큼 시장 전반의 유동성 스트레스가 크다는 신호이기도 합니다.
본 포스팅은 공개된 시장 데이터와 보도 내용을 바탕으로 재구성한 정보성 글이며, 투자 판단의 참고 자료일 뿐 특정 종목에 대한 매수·매도 추천이 아닙니다.