'반도체 투톱 주주환원 카드'가 돌파구 될까
코스피 6000 박스권, '반도체 투톱 주주환원 카드'가 돌파구 될까
코스피, 왜 6000선에서 멈춰 섰나
지난달 말 강한 반등으로 시장의 기대를 한껏 끌어올렸던 코스피가 최근 들어서는 다시 힘을 잃은 모습입니다. 8월 첫째 주(8월 7일) 코스피는 6258.77로 마감하며 7주 연속 하락 흐름을 이어갔고, 8월 11일에는 6345.53으로 소폭 반등했지만 여전히 박스권을 벗어나지 못하고 있습니다.
주목할 점은 이번 정체가 실적 부진 때문이 아니라는 것입니다. 삼성전자와 SK하이닉스는 사상 최대 실적을 기록 중이고, 글로벌 빅테크의 AI 데이터센터 투자도 계속 확대되고 있습니다. 그런데도 지수가 오르지 못하는 '재료는 좋은데 반응이 없는' 장세가 이어지고 있는 셈입니다.
실제로 대장주들의 최근 주가 흐름을 보면:
삼성전자: 8월 11일 종가 23만9500원으로, 일주일 넘게 등락을 반복하다 8월 첫 거래일 수준으로 되돌아왔습니다.
SK하이닉스: 같은 기간 156만7000원에서 142만5000원으로 약 9% 하락했습니다.
레버리지 ETF 규제 이후 단기 변동성은 줄었지만, 정작 지수를 이끌어야 할 대장주가 움직이지 않으면서 시장 전체가 정체 국면에 갇힌 모습입니다.
전문가들이 꼽는 반등의 3대 조건
증권가에서는 코스피가 다시 상승 흐름을 타기 위한 조건으로 크게 세 가지를 제시하고 있습니다.
1. AI 투자의 수익성을 숫자로 증명하기
'AI 버블론'을 잠재우려면 반도체 투톱의 3분기 실적이 시장 눈높이를 확실히 넘어서야 한다는 분석이 나옵니다. 증권사 컨센서스 기준으로 3분기 영업이익 전망치는 삼성전자 약 113조 6천억 원, SK하이닉스 약 78조 8천억 원 수준으로, 1년 전보다 각각 800%대, 590%대 급증한 수치입니다.
다만 숫자가 크다고 안심할 수 있는 상황은 아닙니다. 이미 주가에는 2027~2028년까지의 실적 개선 기대가 상당 부분 선반영돼 있어, '어닝 서프라이즈' 수준이 아니면 오히려 실망 매물이 나올 수 있습니다. 실제로 지난 2분기 SK하이닉스는 역대 최대 분기 영업이익(60조 5426억 원)을 냈음에도 시장 기대치를 6.4% 밑돌았다는 이유로 주가가 하락한 전례가 있습니다. 중국 반도체 업체들의 추격도 부담 요인으로 꼽힙니다.
2. 미국 국채금리의 안정
두 번째 변수는 미국 10년 만기 국채금리입니다. 8월 11일 기준 연 4.69%인 이 금리가 심리적 저항선으로 여겨지는 연 5%를 넘어설 경우, 빅테크 기업들의 자금조달 비용 상승과 안전자산 선호 심리로 증시에 부담을 줄 수 있다는 우려가 나옵니다. 지난달 초 4.4%대였던 금리가 미 연준의 추가 금리 인상 가능성 등으로 한때 4.75%까지 올랐다가 소폭 내려온 상태라, 방향성이 아직 불확실합니다. 여기에 한국은행의 추가 금리 인상 여부도 변수입니다.
3. 삼성전자·SK하이닉스의 대규모 주주환원
세 가지 조건 중 시장이 가장 주목하는 것은 단연 주주환원입니다. 실적과 금리는 기업이 통제할 수 없는 외부 변수지만, 주주환원은 기업이 스스로 꺼낼 수 있는 카드이기 때문입니다. 대규모 배당이나 자사주 매입은 외국인 투자자들에게 '코리아 밸류업'이라는 신뢰를 심어주는 효과도 기대할 수 있습니다.
참고할 만한 해외 사례도 있습니다. 일본 낸드플래시 업체 키옥시아는 최근 분기 실적이 시장 기대치에 못 미쳤음에도, 8000억 엔 규모의 자사주 매입과 주식분할 계획을 발표한 뒤 4거래일 연속 주가가 상승했습니다. 실적보다 주주환원 발표가 주가에 더 즉각적인 영향을 줄 수 있다는 것을 보여주는 사례입니다.
관건은 '규모' — 최대 200조 원대 전망도
시장의 관심은 이제 실적 발표 자체보다 주주환원의 '금액'에 쏠려 있습니다.
증권가는 삼성전자·SK하이닉스 두 회사의 올해 잉여현금흐름(FCF)이 200조 원대 후반~300조 원대에 이를 것으로 추정하고 있습니다.
두 회사가 최근 3년간 FCF의 절반가량을 배당·자사주 매입 재원으로 활용해온 점을 감안하면, 이번 주주환원 규모도 최소 150조 원 이상이 될 것이라는 기대가 나옵니다.
KB증권은 최근 삼성전자의 신규 주주환원 정책이 연간 최소 100조 원에서 최대 200조 원에 이를 수 있다는 전망을 내놓기도 했습니다.
구체적인 로드맵과 규모는 이르면 8월 말 발표될 것으로 예상됩니다.
투자자가 체크해야 할 포인트
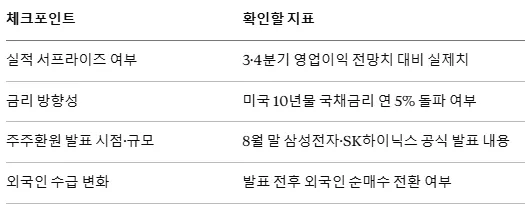
3분기 실적 발표와 주주환원 정책 발표가 비슷한 시기에 몰려 있는 만큼, 8월 말~9월 초는 코스피 방향성을 가늠할 수 있는 중요한 분기점이 될 가능성이 큽니다. 다만 이미 상당 부분의 기대가 주가에 선반영돼 있는 만큼, '발표 자체'보다 '시장 기대치 대비 얼마나 크게 웃도는가'가 실제 반등 여부를 가를 것으로 보입니다.
투자 판단과 매매는 본인 책임 하에 신중히 결정하시기 바라며, 이 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다.