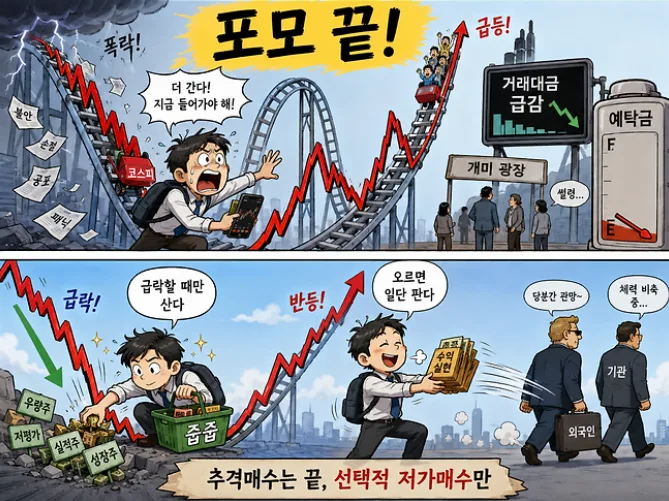
개인투자자 '포모 매수'에서 '저가 줍줍'으로 전략 전환
코스피 변동성 진정 국면, 개인투자자 '포모 매수'에서 '저가 줍줍'으로 전략 전환
핵심 요약: 7월 말 극심한 롤러코스터 장세를 겪은 코스피가 8월 들어 변동성은 다소 줄었지만, 방향성이 수시로 바뀌는 흐름은 여전합니다. 거래대금과 증시 대기자금은 큰 폭으로 줄어든 반면, 개인투자자들은 시장을 떠나지 않고 급락 구간에서만 선별적으로 매수한 뒤 반등 시 차익을 실현하는 패턴을 보이고 있습니다.
7월 말 폭락·폭등 이후 거래대금은 어떻게 변했나
한국거래소 집계에 따르면 코스피 하루 평균 거래대금은 7월 마지막 주(27~31일) 약 39조 5천억원에서 8월 3~12일에는 약 24조 8천억원으로 한 달이 채 지나지 않아 37% 넘게 줄었습니다.
변동성 지표에서도 뚜렷한 진정세가 확인됩니다. 7월 말 코스피는 하루 등락률 평균이 7%를 넘나드는 극단적인 흐름을 보였는데, 28일 하루 만에 10%대 급락하고 이틀 뒤인 31일에는 18%에 가까운 폭등을 기록하는 등 롤러코스터 장세가 이어졌습니다.
반면 8월 들어서는 일평균 절대 등락률이 2.6% 수준으로 낮아졌습니다. 다만 변동성 자체가 사라진 것은 아닙니다. 이달 들어서도 5%대 급락과 3~4%대 등락이 번갈아 나타났고, 12일에는 3.68% 상승하며 6579.04로 장을 마쳤습니다. 진폭은 줄었지만 시장의 방향 전환은 여전히 잦다는 뜻입니다.
증시 대기자금, 6개월 만에 최저 수준으로
투자자예탁금 감소세도 눈여겨볼 대목입니다. 금융투자협회 집계 기준 11일 투자자예탁금은 약 98조원으로, 전날보다 2조 8천억원가량 줄며 올해 2월 중순 이후 처음으로 100조원 밑으로 내려왔습니다. 이는 지난 2월 초 이후 약 반년 만의 최저치입니다.
특히 올해 최고치를 기록했던 6월 초(약 140조원)와 비교하면 두 달여 만에 42조원 가까이, 비율로는 30%에 육박하는 자금이 증시 주변에서 빠져나간 셈입니다. 급등장을 놓칠까 봐 대기하던 자금이 상승 열기가 식으면서 빠르게 이탈하고 있는 것으로 풀이됩니다.
개인투자자, 시장 이탈 아닌 '선별적 저가매수'로 전략 수정
주목할 점은 개인투자자들이 증시를 완전히 떠난 것은 아니라는 사실입니다. 8월 들어(3~12일) 개인은 코스피에서 5조 5천억원 넘게 순매수한 반면, 같은 기간 외국인과 기관은 각각 4조 5천억원, 1조 2천억원 규모로 순매도하며 대조적인 수급을 보였습니다.
수급 주체별 흐름은 7월 말과 정반대로 뒤바뀌었습니다. 7월 마지막 주에는 개인이 5조원 넘게 팔고 기관이 비슷한 규모로 사들였다면, 8월 들어서는 개인이 매수 주체로, 외국인과 기관이 매도 주체로 자리를 바꾼 것입니다.
다만 개인의 순매수는 지수가 크게 빠진 날에 집중되는 경향을 보였습니다. 코스피가 5% 넘게 급락한 날 개인은 4조 6천억원 이상을 순매수했고, 며칠 뒤 다시 4%대 급락이 나온 날에도 3조 3천억원 이상을 사들이며 이틀간 순매수 규모만 8조원에 달했습니다.
반대로 지수가 3.68% 급등한 12일에는 개인이 오히려 3조 2천억원가량을 순매도로 전환했고, 이날은 외국인(2조 8천억원)과 기관(5천억원)이 순매수에 나서며 자리를 바꿨습니다. 상승을 좇기보다 하락할 때 사서 오르면 파는 전형적인 저가매수·차익실현 패턴이 뚜렷해진 모습입니다. 이는 상승 흐름에 뒤처질까 봐 무작정 따라 사던 이전의 '포모(FOMO)' 매수와는 결이 다른 투자 행태입니다.
신용거래융자 잔고는 다시 30조원대 회복
거래대금과 대기자금이 줄어드는 와중에도 빚을 내 투자하는 신용거래융자 잔고는 오히려 반등했습니다. 10일 기준 신용거래융자 잔고는 30조원을 넘어서며 지난달 말 이후 다시 30조원대에 진입했습니다. 증시 전반의 자금 유입은 둔화되고 있지만, 급락 구간에서는 여전히 레버리지를 활용한 매수 수요가 살아있다는 신호로 해석됩니다.
전문가 시각: "무차별 추격 매수는 진정, 투자 패턴은 재편 중"
증권업계에서는 예탁금과 거래대금 감소를 급등장에서 나타났던 묻지마식 추격 매수 열기가 상당 부분 가라앉은 신호로 보고 있습니다. 다만 이는 자금이 시장을 아예 떠났다는 의미라기보다는, 급락 시기에만 선택적으로 유입되고 반등하면 차익을 실현하는 방식으로 개인투자자들의 매매 전략 자체가 재편되고 있다는 분석입니다.
투자자에게 주는 시사점
이번 흐름은 몇 가지 시사점을 남깁니다.
변동성 장세는 여전히 진행형: 등락 폭은 줄었지만 방향 전환이 잦은 만큼 단기 대응 전략이 여전히 유효할 수 있습니다.
대기자금 감소를 과열 해소 신호로 볼 여지: 대기자금 이탈은 시장 전체의 매수 여력 축소를 뜻하지만, 동시에 과도했던 낙관 심리가 정상화되는 과정으로도 해석됩니다.
레버리지 매수는 신중 접근 필요: 신용융자 잔고 재상승은 급락 구간 저가매수 심리를 보여주지만, 변동성이 큰 장세에서는 리스크 관리가 더욱 중요해집니다.
향후 코스피가 방향성을 회복하고 변동성이 추가로 낮아질지, 아니면 이 같은 '급락 매수·급등 매도'의 단기 패턴이 당분간 이어질지가 시장의 주요 관전 포인트가 될 전망입니다.
본 포스팅은 2026년 8월 12일 기준 한국거래소, 금융투자협회 발표 자료를 바탕으로 작성되었습니다. 투자 판단의 참고 자료일 뿐 투자 권유가 아니며, 최종 투자 결정과 책임은 투자자 본인에게 있습니다.