[코스피 시황] '삼전·닉스' 쏠림 완화
[코스피 시황] '삼전·닉스' 쏠림 완화…중소형주 순환매와 동일가중지수의 반격
최근 국내 증시에서 특정 초대형 반도체 종목으로의 극단적인 쏠림 현상이 점차 완화되는 흐름이 나타나고 있습니다. 지수는 주춤하거나 변동성을 보이더라도, 상승 종목 수는 오히려 늘어나는 '온기 확산' 국면에 접어들었다는 분석입니다.
이번 포스팅에서는 최근 코스피 시장의 흐름과 코스피200 동일가중지수의 선방 배경, 그리고 증시 등락비율(ADR) 변화가 뜻하는 바를 정리해 드립니다.
💡 한눈에 보는 핵심 요약
초대형주 영향력 감소: 삼성전자, SK하이닉스 등 대형 반도체주의 조정에도 불구하고, 상승 종목 수는 오히려 증가하고 있습니다.
코스피200 동일가중지수 선방: 시가총액 비중 방식과 달리 전 종목을 동일 비중(0.5%)으로 담는 동일가중지수가 대형주 하락기 동안 낙폭을 크게 줄였습니다.
등락비율(ADR) 회복: 하락 종목이 압도적이었던 시장 구조에서 벗어나 상승 종목과 하락 종목의 균형선(100%)에 가까워지고 있습니다.
1. 대형주 하락에도 '동일가중지수'가 선방한 이유
일반적인 코스피 및 코스피200 지수는 시가총액(또는 유동시가총액)을 기준으로 산출됩니다. 이로 인해 삼성전자와 SK하이닉스처럼 시총 규모가 거대한 특정 초대형주가 급락할 경우, 아무리 다른 대다수 종목이 잘 견디더라도 지수 전체의 낙폭은 커질 수밖에 없는 구조입니다.
반면, 코스피200 동일가중지수는 구성하는 200개 종목의 비중을 시가총액과 관계없이 모두 동일하게 0.5%씩 배정합니다.
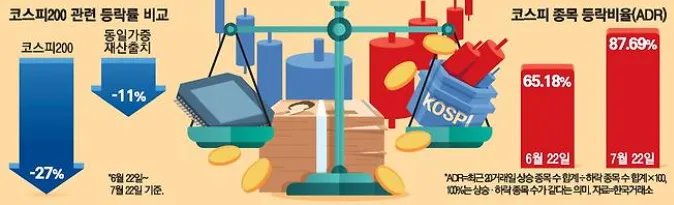
하락기 비교: 2026년 6월 하반기 고점 대비 한 달간 코스피200이 약 27% 하락하는 동안, 동일가중지수는 약 11% 하락에 그치며 상대적인 방어력을 입증했습니다.
상승기 비교: 반대로 대형주 위주의 급등장이었던 상반기에는 코스피200이 137% 치솟을 때 동일가중지수는 26% 상승에 그쳐, 대형주 쏠림 장세의 특징을 명확히 보여주었습니다.
2. '지수 신기록' 뒤에 숨어있던 시장의 착시, 드디어 해소되나
지수가 최고치를 경과하던 시기에는 소수 대형주만 급등하고 대다수 종목은 하락하는 착시 현상이 심각했습니다. 실제로 코스피가 종가 기준 최고점을 찍었던 지난달에는 하락 종목 수가 상승 종목 수의 약 5배에 달할 정도로 온기가 퍼지지 않았습니다.
그러나 최근에는 매수세가 대형주에서 시장 전반으로 분산되는 양상이 포착됩니다.
등락비율(ADR)의 개선: 최근 20거래일간의 상승/하락 종목 수 비율을 나타내는 ADR이 지난달 약 65% 수준에서 최근 87% 선까지 대폭 개선되었습니다. (ADR 100%는 상승과 하락 종목 수의 합계가 같은 '균형선'을 의미합니다.)
온기의 확산: 반도체 대형주의 상승 탄력이 다소 둔화되더라도, 상승 종목의 저변은 점차 넓어지는 양상을 보이고 있습니다.
3. 주도주 쉬어가도 지수 하방 지지… 순환매 기대감 장전
전문가들은 상승 종목의 저변이 넓어질수록 주도주의 일시적 조정이 전체 지수 하락으로 이어지는 부담이 크게 줄어든다고 설명합니다.
특정 대형 반도체 종목이 쉬어가더라도 중소형주 및 다양한 업종으로 매수세가 옮겨가는 순환매 장세가 형성되면, 시장 전반의 체력이 더욱 튼튼해질 수 있습니다.
❓ 자주 묻는 질문 (FAQ)
Q1. '코스피200 동일가중지수'란 무엇인가요?
A. 코스피 상위 200개 기업의 시가총액 크기와 상관없이 모든 종목을 동일한 비율(각 0.5%)로 담아 산출하는 지수입니다. 특정 초대형주에 의해 전체 지수가 흔들리는 현상을 완화하고 분산투자 효과를 강화할 수 있습니다.
Q2. 등락비율(ADR)이 높아졌다는 것은 투자자에게 어떤 의미인가요?
A. 특정 소수 종목만 오르는 나홀로 장세에서 벗어나, 시장 내 다양한 업종과 중소형 종목으로 온기가 퍼지고 있다는 의미입니다. 이에 따라 개별 종목 투자자들의 체감 경기 및 순환매 기회가 확대될 수 있습니다.
면책조항: 본 포스팅은 시장 현황 분석을 위한 참고 자료이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있습니다.