[주간 증시 시황] 코스피 6,788선 마감…9월 1주차(8/31~9/4) 반도체 관세·금통위 후폭풍 체크
[주간 증시 시황] 코스피 6,788선 마감…9월 1주차 관전 포인트 체크
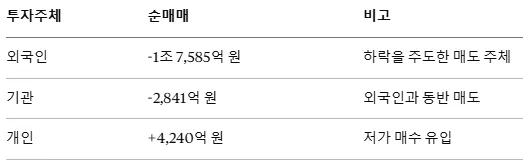
8월 28일(금) 코스피 6,788.88 마감(-123.49p, -1.79%) / 원·달러 환율 1,372.5원(-8.4원) / 외국인 1조 7,585억 원 순매도
지난주 코스피는 금통위 경계감과 반도체 대형주 동반 급락 속에 6,700선까지 밀리며 한 주를 마쳤습니다. 9월 첫째 주(8/31~9/4)는 한국은행 기준금리 인상 후폭풍, 신임 연준 의장의 잭슨홀 발언 해석, 반도체 관세 확대설이라는 대형 변수가 겹치는 구간입니다. 지난주 마감 시황과 수급 데이터를 중심으로 이번 주 체크포인트를 정리합니다.
1. 마감 시황 요약
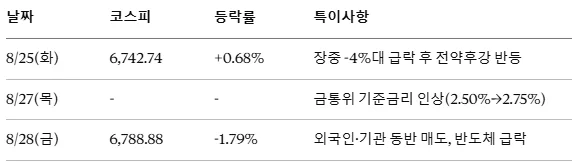
코스피는 8월 28일 전 거래일 대비 65.83포인트(0.95%) 내린 6,846.54로 출발한 뒤 장 초반 낙폭을 일부 줄이기도 했지만 상승 전환에는 실패했습니다. 이후 낙폭을 다시 키우며 결국 123.49포인트(1.79%) 내린 6,788.88에 거래를 마쳤습니다. 한국형 변동성 지수인 VKOSPI는 5.5% 급락한 50포인트로 마감해 여전히 높은 경계심리가 유지되고 있음을 보여줬습니다.
2. 수급 동향 체크
원·달러 환율은 8월 28일 오후 3시 30분 기준 1,372.5원으로 마감해 전일 대비 8.4원 하락(원화 강세)했습니다. 8월 12일 1,415.7원과 비교하면 2주 사이 원화가 뚜렷하게 강세로 돌아선 흐름입니다. 환율 안정은 외국인 자금 이탈 압력을 다소 완화시킬 수 있는 요인으로, 이번 주 수급 방향을 가늠할 선행 지표로 볼 만합니다.
3. 종목·섹터 체크
반도체 대형주 동반 약세 8월 28일 삼성전자는 전일 대비 1.32% 내린 26만 2,500원, SK하이닉스는 1.68% 내린 170만 1,000원으로 거래를 마쳤습니다(장중 기준 각각 3%대, 4%대까지 낙폭 확대). 간밤 뉴욕증시에서 엔비디아가 시장 예상을 웃돈 실적 발표로 8.74% 급등하고 필라델피아반도체지수가 2.33% 상승했음에도, 국내 반도체 대형주는 오히려 차익 실현 매물에 하락했습니다. 메모리 가격 상승에 따른 고객사(하드웨어 업체) 수익성 부담, 반도체 관세 확대 우려, 국채금리 경계감이 복합적으로 작용했다는 분석입니다.
상대적 방어 업종 같은 날 배터리 대장주 LG에너지솔루션, 현대차·기아 등 대형 제조주도 약보합권에 머문 반면, 일부 제약·바이오주와 밸류업 프로그램 수혜주로 꼽히는 금융주는 지수 하락 폭 대비 상대적으로 선방했습니다.
4. 해외 증시 연계 흐름
간밤 뉴욕증시는 다우존스 +0.20%, S&P500 +0.72%, 나스닥 +1.57%로 3대 지수가 동반 상승 마감했습니다. 엔비디아의 호실적이 기술주 전반의 훈풍을 이끌었지만, 국내 증시는 잭슨홀 미팅과 금통위라는 대형 이벤트를 앞두고 관망세가 짙어지며 미국 증시와는 다른 흐름을 보였습니다. 이 같은 미국-한국 반도체주 탈동조화는 이번 주에도 이어질지 지켜볼 대목입니다.
5. 이번 주(8/31~9/4) 주요 일정 캘린더
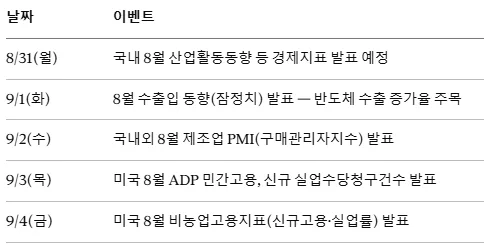
특히 9월 1일 발표되는 8월 수출입 동향은 반도체 수출 증가율이 관세 확대설 이후 첫 지표라는 점에서 시장의 관심이 집중될 전망이며, 9월 4일 미국 고용지표는 9월 15~16일 FOMC를 앞두고 통화정책 경로를 가늠할 핵심 재료로 꼽힙니다.
6. 이번 주 관전 포인트
한국은행 기준금리 인상 후폭풍: 8월 27일 금통위는 기준금리를 2.50%에서 2.75%로 0.25%포인트 인상했습니다. 상반기까지 거론되던 인하 기대와 달리 인상으로 방향이 전환된 만큼, 이번 주 채권·환율 시장의 반응이 주식시장 수급에 어떻게 반영되는지 확인이 필요합니다.
신임 연준 의장 워시의 잭슨홀 발언 해석: 5월 취임한 케빈 워시 의장이 8월 27~29일 잭슨홀 미팅에서 첫 연설에 나섰습니다. CME 페드워치 기준 9월 FOMC(15~16일) 동결 확률 61.6%, 인상 확률 38.4%로 반영되고 있어, 시장이 연초 예상과 달리 인하보다 동결·인상 가능성에 무게를 두고 있다는 점이 특징입니다.
반도체 관세 확대설: 트럼프 행정부가 노트북·게임콘솔·서버 등으로 반도체 관세 적용 범위를 확대하는 방안을 검토 중이라는 보도(8/27, 폴리티코 인용)가 나온 가운데, 미국 내 생산 투자와 관세 감면을 연계하는 방안도 함께 거론되고 있습니다. 확정안이 아직 나오지 않은 만큼 관련 후속 보도에 따라 반도체주 변동성이 커질 수 있습니다.
7. 코스닥 시황 별도 체크
코스닥은 최근 코스피와 뚜렷한 탈동조화 흐름을 보여왔습니다. 8월 10일 코스피가 0.65% 강보합에 그치는 동안 코스닥은 6.97% 급등하며 매수 사이드카가 발동됐고, 7월 30일 저점(644.78) 대비 열흘 만에 32% 넘게 반등하는 이례적 강세를 나타냈습니다(8/12 종가 858.91). 반도체 쏠림이 강한 코스피와 달리 코스닥은 실적 개선이 확인된 중소형 성장주 중심 자금 유입이 이어지고 있어, 이번 주에도 코스피와 별개의 흐름을 보일 가능성이 있습니다.
8. 이번 주 시장 전망 코멘트
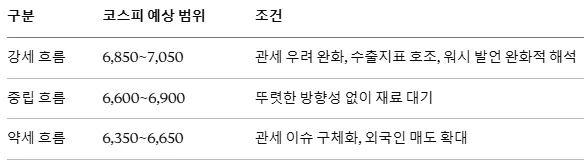
위 범위는 최근 한 달 실제 변동 폭과 예정된 이벤트를 참고한 추정치이며, 실제 지수는 이를 벗어날 수 있습니다.
마무리
9월 첫째 주는 국내 금리 정책 전환과 미국 통화정책 경로, 통상 리스크가 동시에 맞물리는 구간입니다. 지수 레벨 예단보다는 9월 1일 수출지표, 9월 4일 미 고용지표 등 예정된 발표에 따라 시장의 무게중심이 어떻게 이동하는지 확인하는 접근이 필요해 보입니다.
본 콘텐츠는 2026년 8월 30일 기준 공개된 시황 데이터와 뉴스를 바탕으로 작성됐으며, 투자 권유를 목적으로 하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.